Domain überschuss.de kaufen?
Wir ziehen mit dem Projekt
überschuss.de um.
Sind Sie am Kauf der Domain
überschuss.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain überschuss.de kaufen?
Ist Überschuss und Gewinn gleich?
Nein, Überschuss und Gewinn sind nicht dasselbe. Der Überschuss bezieht sich auf den Betrag, der nach Abzug aller Kosten und Ausgaben übrig bleibt, während der Gewinn den positiven finanziellen Unterschied zwischen den Einnahmen und den Ausgaben eines Unternehmens darstellt. Der Überschuss kann sowohl positiv als auch negativ sein, während der Gewinn immer positiv ist. **
Kaloriendefizit oder Überschuss?
Ob man ein Kaloriendefizit oder -überschuss benötigt, hängt von den individuellen Zielen ab. Wenn man abnehmen möchte, ist ein Kaloriendefizit erforderlich, da der Körper dann mehr Kalorien verbrennt, als er aufnimmt. Wenn man hingegen Muskeln aufbauen möchte, ist ein Kalorienüberschuss notwendig, um dem Körper genügend Energie für das Muskelwachstum zu geben. **
Ähnliche Suchbegriffe für Steuerrecht
Top-Angebote
Produkte zum Begriff Steuerrecht:
-
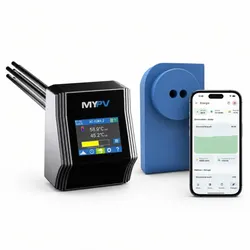
my-PV AC ELWA 2 + EcoTracker Set – Heizstab für PV-Überschuss, komplett geregeltDie my-PV AC ELWA 2 heizt mit PV-Überschuss, braucht dafür aber zwingend einen externen Zähler am Netzanschlusspunkt. Im Set mit dem EcoTracker ist diese Messung bereits enthalten, offiziell kompatibel und rund 130 Euro günstiger als die Zähler-Variante des Herstellers. So wird aus überschüssigem Solarstrom zuverlässig warmes Wasser, ganz ohne Rätselraten bei der Zusatzausstattung.799,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
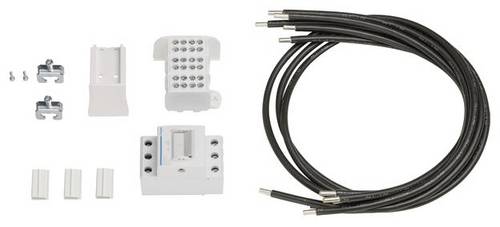
Striebel & John 2CPX039265R9999 VS674 Ausrüstatz BKE-I 16qmm Überschuss für Zähleranlagen Ausrüstsatz 1 St.Ausrüstsatz BKE-I für Überschusseinspeisung mit Zu- und Abgangsleitungen, für elektronische Haushaltszähler (eHZ), mit Zugangsleitungen 16 mm² L1, L2, L3, N und PE Leitung295,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hager ZY11PV ZY11PV Bestückungspaket universZ 16qmm PV Überschuss ZTP 450mm bis 44A Bestückungspaket Schwarz 1St.Bestückungspaket,univers Z,16mm²,PV-Überschuss,ZTP 450mm bis 44A Dauerstrom. Zählerschranklösung Schrankgehäuse nach DIN VDE 0603/1, Maßnorm DIN 43 870 zur Aufputz, Unterputz oder teilversenkter Montage. Bestehend aus Schrank mit Tür aus pulverbeschichtetem, eingebranntem, stabil profiliertem 1 mm dickem Stahlblech. Innenauskleidung komplett aus Kunststoff. Leitungseinführungen oben und unten durch eingebaute Kunststoffflanschplatten. Rückseitige Vorprägung im Kunststoffteil. Sammelschienendurchführungen als beidseitige seitliche werkzeuglos zu öffnende Flansch im unteren Bereich als Möglichkeit zur Sammelschienenverbindung von verschiedenen Schränken oder in Verbindung mit einem Kabelanschlusskasten und Anschlusssatz. Neben der Durchführung im NAR zusätzlich Öffnungen im Bereich des AAR (für Bauhöhe 1100 und 1400 mm) und RfZ (für Bauhöhe 1100mm). Tür frontbündig mit innenliegenden, justierbaren Scharnieren, wahlweise rechts oder links anschlagbar mit 110° Öffnungswinkel. Türverschluss mit Vorreiber. Türverschluss durch andere Schließungen austauschbar. Schrank nebeneinander und übereinander anflanschbar. Schrankgröße 1- bis 5-feldrig mit 72 bis 540 Platzeinheiten (PLE). Hinweis: Die Hauptleitung ist nach VDE-AR-N 4100:2019-04 von unten oder seitlich in den unteren Anschlussraum des Zählerschrankes einzuführen und dort anzuschließen. Höhe: __ mm (1100mm oder 1400mm) Breite: __ mm Tiefe: 205 / 160 mm, RAL-Farbe: 9010 Schutzart 44, Schutzklasse II Nennstrom des Sammelschiene184,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hager KU73C50 KU73C50 BKE-I universZ f.H1050mm PV Überschuss 4polig 10qmm m.Spg.-abg. Anschlussmodul 1St.BKE-I,universZ,für Höhe 1050mm PV-Überschuss, 4-polig,10mm²,mit Spg.-abg. Zählerschranklösung Schrankgehäuse nach DIN VDE 0603/1, Maßnorm DIN 43 870 zur Aufputz, Unterputz oder teilversenkter Montage. Bestehend aus Schrank mit Tür aus pulverbeschichtetem, eingebranntem, stabil profiliertem 1 mm dickem Stahlblech. Innenauskleidung komplett aus Kunststoff. Leitungseinführungen oben und unten durch eingebaute Kunststoffflanschplatten. Rückseitige Vorprägung im Kunststoffteil. Sammelschienendurchführungen als beidseitige seitliche werkzeuglos zu öffnende Flansch im unteren Bereich als Möglichkeit zur Sammelschienenverbindung von verschiedenen Schränken oder in Verbindung mit einem Kabelanschlusskasten und Anschlusssatz. Neben der Durchführung im NAR zusätzlich Öffnungen im Bereich des AAR (für Bauhöhe 1100 und 1400 mm) und RfZ (für Bauhöhe 1100mm). Tür frontbündig mit innenliegenden, justierbaren Scharnieren, wahlweise rechts oder links anschlagbar mit 110° Öffnungswinkel. Türverschluss mit Vorreiber. Türverschluss durch andere Schließungen austauschbar. Schrank nebeneinander und übereinander anflanschbar. Schrankgröße 1- bis 5-feldrig mit 72 bis 540 Platzeinheiten (PLE). Hinweis: Die Hauptleitung ist nach VDE-AR-N 4100:2019-04 von unten oder seitlich in den unteren Anschlussraum des Zählerschrankes einzuführen und dort anzuschließen. Höhe: __ mm (1100mm oder 1400mm) Breite: __ mm Tiefe: 205 / 160 mm, RAL-Farbe: 9010 Schutzart 44, Schutzklasse II Nennstrom des Sammelschienensy134,94 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
-
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
Top-Angebote
Produkte zum Begriff Steuerrecht:
-
ABB STRIEBEL & JOHN VS674 Ausrüstsatz BKE-I 16mm2 Überschuss, für Zähleranlagen2CPX039265R9999 VS674 Ausrüstsatz BKE-I für Überschusseinspeisung mit Zu- und Abgangsleitungen, für elektronische Haushaltszähler (eHZ), mit Zugangsleitungen 16 mm2 L1, L2, L3, N und PE Leitung188,29 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
my-PV AC ELWA 2 + EcoTracker Set – Heizstab für PV-Überschuss, komplett geregeltDie my-PV AC ELWA 2 heizt mit PV-Überschuss, braucht dafür aber zwingend einen externen Zähler am Netzanschlusspunkt. Im Set mit dem EcoTracker ist diese Messung bereits enthalten, offiziell kompatibel und rund 130 Euro günstiger als die Zähler-Variante des Herstellers. So wird aus überschüssigem Solarstrom zuverlässig warmes Wasser, ganz ohne Rätselraten bei der Zusatzausstattung.799,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Striebel & John 2CPX039265R9999 VS674 Ausrüstatz BKE-I 16qmm Überschuss für Zähleranlagen Ausrüstsatz 1 St.Ausrüstsatz BKE-I für Überschusseinspeisung mit Zu- und Abgangsleitungen, für elektronische Haushaltszähler (eHZ), mit Zugangsleitungen 16 mm² L1, L2, L3, N und PE Leitung295,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Überschuss und Gewinn gleich?
Nein, Überschuss und Gewinn sind nicht dasselbe. Der Überschuss bezieht sich auf den Betrag, der nach Abzug aller Kosten und Ausgaben übrig bleibt, während der Gewinn den positiven finanziellen Unterschied zwischen den Einnahmen und den Ausgaben eines Unternehmens darstellt. Der Überschuss kann sowohl positiv als auch negativ sein, während der Gewinn immer positiv ist. **
-
Kaloriendefizit oder Überschuss?
Ob man ein Kaloriendefizit oder -überschuss benötigt, hängt von den individuellen Zielen ab. Wenn man abnehmen möchte, ist ein Kaloriendefizit erforderlich, da der Körper dann mehr Kalorien verbrennt, als er aufnimmt. Wenn man hingegen Muskeln aufbauen möchte, ist ein Kalorienüberschuss notwendig, um dem Körper genügend Energie für das Muskelwachstum zu geben. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
Ähnliche Suchbegriffe für Steuerrecht
-
Hager ZY11PV ZY11PV Bestückungspaket universZ 16qmm PV Überschuss ZTP 450mm bis 44A Bestückungspaket Schwarz 1St.Bestückungspaket,univers Z,16mm²,PV-Überschuss,ZTP 450mm bis 44A Dauerstrom. Zählerschranklösung Schrankgehäuse nach DIN VDE 0603/1, Maßnorm DIN 43 870 zur Aufputz, Unterputz oder teilversenkter Montage. Bestehend aus Schrank mit Tür aus pulverbeschichtetem, eingebranntem, stabil profiliertem 1 mm dickem Stahlblech. Innenauskleidung komplett aus Kunststoff. Leitungseinführungen oben und unten durch eingebaute Kunststoffflanschplatten. Rückseitige Vorprägung im Kunststoffteil. Sammelschienendurchführungen als beidseitige seitliche werkzeuglos zu öffnende Flansch im unteren Bereich als Möglichkeit zur Sammelschienenverbindung von verschiedenen Schränken oder in Verbindung mit einem Kabelanschlusskasten und Anschlusssatz. Neben der Durchführung im NAR zusätzlich Öffnungen im Bereich des AAR (für Bauhöhe 1100 und 1400 mm) und RfZ (für Bauhöhe 1100mm). Tür frontbündig mit innenliegenden, justierbaren Scharnieren, wahlweise rechts oder links anschlagbar mit 110° Öffnungswinkel. Türverschluss mit Vorreiber. Türverschluss durch andere Schließungen austauschbar. Schrank nebeneinander und übereinander anflanschbar. Schrankgröße 1- bis 5-feldrig mit 72 bis 540 Platzeinheiten (PLE). Hinweis: Die Hauptleitung ist nach VDE-AR-N 4100:2019-04 von unten oder seitlich in den unteren Anschlussraum des Zählerschrankes einzuführen und dort anzuschließen. Höhe: __ mm (1100mm oder 1400mm) Breite: __ mm Tiefe: 205 / 160 mm, RAL-Farbe: 9010 Schutzart 44, Schutzklasse II Nennstrom des Sammelschiene184,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hager KU73C50 KU73C50 BKE-I universZ f.H1050mm PV Überschuss 4polig 10qmm m.Spg.-abg. Anschlussmodul 1St.BKE-I,universZ,für Höhe 1050mm PV-Überschuss, 4-polig,10mm²,mit Spg.-abg. Zählerschranklösung Schrankgehäuse nach DIN VDE 0603/1, Maßnorm DIN 43 870 zur Aufputz, Unterputz oder teilversenkter Montage. Bestehend aus Schrank mit Tür aus pulverbeschichtetem, eingebranntem, stabil profiliertem 1 mm dickem Stahlblech. Innenauskleidung komplett aus Kunststoff. Leitungseinführungen oben und unten durch eingebaute Kunststoffflanschplatten. Rückseitige Vorprägung im Kunststoffteil. Sammelschienendurchführungen als beidseitige seitliche werkzeuglos zu öffnende Flansch im unteren Bereich als Möglichkeit zur Sammelschienenverbindung von verschiedenen Schränken oder in Verbindung mit einem Kabelanschlusskasten und Anschlusssatz. Neben der Durchführung im NAR zusätzlich Öffnungen im Bereich des AAR (für Bauhöhe 1100 und 1400 mm) und RfZ (für Bauhöhe 1100mm). Tür frontbündig mit innenliegenden, justierbaren Scharnieren, wahlweise rechts oder links anschlagbar mit 110° Öffnungswinkel. Türverschluss mit Vorreiber. Türverschluss durch andere Schließungen austauschbar. Schrank nebeneinander und übereinander anflanschbar. Schrankgröße 1- bis 5-feldrig mit 72 bis 540 Platzeinheiten (PLE). Hinweis: Die Hauptleitung ist nach VDE-AR-N 4100:2019-04 von unten oder seitlich in den unteren Anschlussraum des Zählerschrankes einzuführen und dort anzuschließen. Höhe: __ mm (1100mm oder 1400mm) Breite: __ mm Tiefe: 205 / 160 mm, RAL-Farbe: 9010 Schutzart 44, Schutzklasse II Nennstrom des Sammelschienensy134,94 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Hager KU76S50 KU76S50 BKE-I universZ f.H1050mm PV Überschuss 5polig 16qmm m.Spg.-abg. Anschlussmodul 1St.BKE-I,universZ,für Höhe 1050mm PV-Überschuss, 5-polig,16mm²,mit Spg.-abg. Zählerschranklösung Schrankgehäuse nach DIN VDE 0603/1, Maßnorm DIN 43 870 zur Aufputz, Unterputz oder teilversenkter Montage. Bestehend aus Schrank mit Tür aus pulverbeschichtetem, eingebranntem, stabil profiliertem 1 mm dickem Stahlblech. Innenauskleidung komplett aus Kunststoff. Leitungseinführungen oben und unten durch eingebaute Kunststoffflanschplatten. Rückseitige Vorprägung im Kunststoffteil. Sammelschienendurchführungen als beidseitige seitliche werkzeuglos zu öffnende Flansch im unteren Bereich als Möglichkeit zur Sammelschienenverbindung von verschiedenen Schränken oder in Verbindung mit einem Kabelanschlusskasten und Anschlusssatz. Neben der Durchführung im NAR zusätzlich Öffnungen im Bereich des AAR (für Bauhöhe 1100 und 1400 mm) und RfZ (für Bauhöhe 1100mm). Tür frontbündig mit innenliegenden, justierbaren Scharnieren, wahlweise rechts oder links anschlagbar mit 110° Öffnungswinkel. Türverschluss mit Vorreiber. Türverschluss durch andere Schließungen austauschbar. Schrank nebeneinander und übereinander anflanschbar. Schrankgröße 1- bis 5-feldrig mit 72 bis 540 Platzeinheiten (PLE). Hinweis: Die Hauptleitung ist nach VDE-AR-N 4100:2019-04 von unten oder seitlich in den unteren Anschlussraum des Zählerschrankes einzuführen und dort anzuschließen. Höhe: __ mm (1100mm oder 1400mm) Breite: __ mm Tiefe: 205 / 160 mm, RAL-Farbe: 9010 Schutzart 44, Schutzklasse II Nennstrom des Sammelschienensy209,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hager KU73S50 KU73S50 BKE-I universZ f.H1050mm PV Überschuss 5polig 10qmm m.Spg.-abg. Anschlussmodul 1St.BKE-I,universZ,für Höhe 1050mm PV-Überschuss, 5-polig,10mm²,mit Spg.-abg. Zählerschranklösung Schrankgehäuse nach DIN VDE 0603/1, Maßnorm DIN 43 870 zur Aufputz, Unterputz oder teilversenkter Montage. Bestehend aus Schrank mit Tür aus pulverbeschichtetem, eingebranntem, stabil profiliertem 1 mm dickem Stahlblech. Innenauskleidung komplett aus Kunststoff. Leitungseinführungen oben und unten durch eingebaute Kunststoffflanschplatten. Rückseitige Vorprägung im Kunststoffteil. Sammelschienendurchführungen als beidseitige seitliche werkzeuglos zu öffnende Flansch im unteren Bereich als Möglichkeit zur Sammelschienenverbindung von verschiedenen Schränken oder in Verbindung mit einem Kabelanschlusskasten und Anschlusssatz. Neben der Durchführung im NAR zusätzlich Öffnungen im Bereich des AAR (für Bauhöhe 1100 und 1400 mm) und RfZ (für Bauhöhe 1100mm). Tür frontbündig mit innenliegenden, justierbaren Scharnieren, wahlweise rechts oder links anschlagbar mit 110° Öffnungswinkel. Türverschluss mit Vorreiber. Türverschluss durch andere Schließungen austauschbar. Schrank nebeneinander und übereinander anflanschbar. Schrankgröße 1- bis 5-feldrig mit 72 bis 540 Platzeinheiten (PLE). Hinweis: Die Hauptleitung ist nach VDE-AR-N 4100:2019-04 von unten oder seitlich in den unteren Anschlussraum des Zählerschrankes einzuführen und dort anzuschließen. Höhe: __ mm (1100mm oder 1400mm) Breite: __ mm Tiefe: 205 / 160 mm, RAL-Farbe: 9010 Schutzart 44, Schutzklasse II Nennstrom des Sammelschienensy139,96 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
-
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
-
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.