Domain überschuss.de kaufen?
Wir ziehen mit dem Projekt
überschuss.de um.
Sind Sie am Kauf der Domain
überschuss.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain überschuss.de kaufen?
Ist Überschuss und Gewinn gleich?
Nein, Überschuss und Gewinn sind nicht dasselbe. Der Überschuss bezieht sich auf den Betrag, der nach Abzug aller Kosten und Ausgaben übrig bleibt, während der Gewinn den positiven finanziellen Unterschied zwischen den Einnahmen und den Ausgaben eines Unternehmens darstellt. Der Überschuss kann sowohl positiv als auch negativ sein, während der Gewinn immer positiv ist. **
Was sind Umsatzerlöse?
Umsatzerlöse sind die Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die wichtigste Einnahmequelle eines Unternehmens dar und werden in der Gewinn- und Verlustrechnung ausgewiesen. Umsatzerlöse sind ein Indikator für den Erfolg eines Unternehmens und können durch verschiedene Faktoren wie Preisgestaltung, Absatzmenge und Kundennachfrage beeinflusst werden. **

Ähnliche Suchbegriffe für Umsatzerlöse
Top-Angebote
Produkte zum Begriff Umsatzerlöse:
-
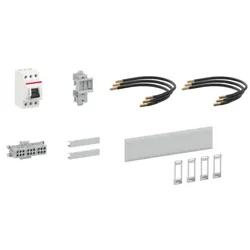
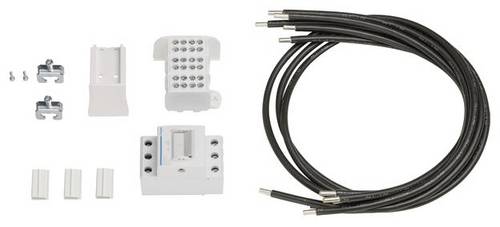
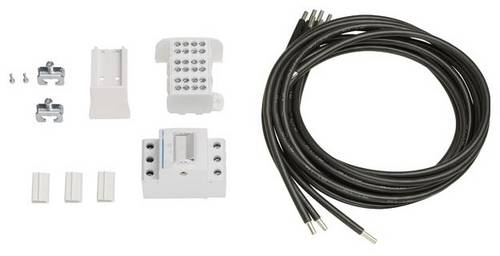
ABB STRIEBEL & JOHN ZAZ16E Ausrüstsatz, 3-polig 16 mm2 EEG Überschuss2CPX054340R9999 ZAZ16E Ausrüstsatz zum Umbau eines Zählerplatzes mit der Zählerverdrahtung 16qmm für den Einsatz als Überschusseinspeisung (Dauerstrom 44A). Der Umbau erfolgt mittels 'Leitungsverlängerung (BKE-I) bzw. Leitungstausch (DPB)'. Leitungslängen passend für Standard BKE-I / DPB Zählerplatz 7RE und DPB Zählerplatz 9RE Zählerplatz oben. Die Trennvorrichtung (Ausschalter für Eigenerzeugung) kann im NAR oder AAR positioniert werden. Bei doppelstöckigen Zählerplätzen ist nach VDE-AR-N 4100 pro Feldbreite nur ein Zählerfeld nutzbar. Im Lieferumfang enthalten:1x Ausschalter E463/3KB, 3-polig, 63A1x Hauptleitungsabzweigklemme 3-polig, 25/16qmm (ZK416) 3x Zählerzugangsleitung 16qmm, schwarz (L1-L3) 3x Verbindungsleitung 16qmm, schwarz (L1-L3) von Ausschalter zu Hauptleitungsabzweigklemme1x Gerätebock (ZB3) für Sammelschienenmontage2x Sammelschienenisolierprofil 80mm1x Verschlussstreifen verriegelbar (ZA235), RAL 70351x Montageanleitung145,95 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Striebel & John 2CPX039265R9999 VS674 Ausrüstatz BKE-I 16qmm Überschuss für Zähleranlagen Ausrüstsatz 1 St.Ausrüstsatz BKE-I für Überschusseinspeisung mit Zu- und Abgangsleitungen, für elektronische Haushaltszähler (eHZ), mit Zugangsleitungen 16 mm² L1, L2, L3, N und PE Leitung295,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hager KU73S50 KU73S50 BKE-I universZ f.H1050mm PV Überschuss 5polig 10qmm m.Spg.-abg. Anschlussmodul 1St.BKE-I,universZ,für Höhe 1050mm PV-Überschuss, 5-polig,10mm²,mit Spg.-abg. Zählerschranklösung Schrankgehäuse nach DIN VDE 0603/1, Maßnorm DIN 43 870 zur Aufputz, Unterputz oder teilversenkter Montage. Bestehend aus Schrank mit Tür aus pulverbeschichtetem, eingebranntem, stabil profiliertem 1 mm dickem Stahlblech. Innenauskleidung komplett aus Kunststoff. Leitungseinführungen oben und unten durch eingebaute Kunststoffflanschplatten. Rückseitige Vorprägung im Kunststoffteil. Sammelschienendurchführungen als beidseitige seitliche werkzeuglos zu öffnende Flansch im unteren Bereich als Möglichkeit zur Sammelschienenverbindung von verschiedenen Schränken oder in Verbindung mit einem Kabelanschlusskasten und Anschlusssatz. Neben der Durchführung im NAR zusätzlich Öffnungen im Bereich des AAR (für Bauhöhe 1100 und 1400 mm) und RfZ (für Bauhöhe 1100mm). Tür frontbündig mit innenliegenden, justierbaren Scharnieren, wahlweise rechts oder links anschlagbar mit 110° Öffnungswinkel. Türverschluss mit Vorreiber. Türverschluss durch andere Schließungen austauschbar. Schrank nebeneinander und übereinander anflanschbar. Schrankgröße 1- bis 5-feldrig mit 72 bis 540 Platzeinheiten (PLE). Hinweis: Die Hauptleitung ist nach VDE-AR-N 4100:2019-04 von unten oder seitlich in den unteren Anschlussraum des Zählerschrankes einzuführen und dort anzuschließen. Höhe: __ mm (1100mm oder 1400mm) Breite: __ mm Tiefe: 205 / 160 mm, RAL-Farbe: 9010 Schutzart 44, Schutzklasse II Nennstrom des Sammelschienensy139,96 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Hager ZY11PV ZY11PV Bestückungspaket universZ 16qmm PV Überschuss ZTP 450mm bis 44A Bestückungspaket Schwarz 1St.Bestückungspaket,univers Z,16mm²,PV-Überschuss,ZTP 450mm bis 44A Dauerstrom. Zählerschranklösung Schrankgehäuse nach DIN VDE 0603/1, Maßnorm DIN 43 870 zur Aufputz, Unterputz oder teilversenkter Montage. Bestehend aus Schrank mit Tür aus pulverbeschichtetem, eingebranntem, stabil profiliertem 1 mm dickem Stahlblech. Innenauskleidung komplett aus Kunststoff. Leitungseinführungen oben und unten durch eingebaute Kunststoffflanschplatten. Rückseitige Vorprägung im Kunststoffteil. Sammelschienendurchführungen als beidseitige seitliche werkzeuglos zu öffnende Flansch im unteren Bereich als Möglichkeit zur Sammelschienenverbindung von verschiedenen Schränken oder in Verbindung mit einem Kabelanschlusskasten und Anschlusssatz. Neben der Durchführung im NAR zusätzlich Öffnungen im Bereich des AAR (für Bauhöhe 1100 und 1400 mm) und RfZ (für Bauhöhe 1100mm). Tür frontbündig mit innenliegenden, justierbaren Scharnieren, wahlweise rechts oder links anschlagbar mit 110° Öffnungswinkel. Türverschluss mit Vorreiber. Türverschluss durch andere Schließungen austauschbar. Schrank nebeneinander und übereinander anflanschbar. Schrankgröße 1- bis 5-feldrig mit 72 bis 540 Platzeinheiten (PLE). Hinweis: Die Hauptleitung ist nach VDE-AR-N 4100:2019-04 von unten oder seitlich in den unteren Anschlussraum des Zählerschrankes einzuführen und dort anzuschließen. Höhe: __ mm (1100mm oder 1400mm) Breite: __ mm Tiefe: 205 / 160 mm, RAL-Farbe: 9010 Schutzart 44, Schutzklasse II Nennstrom des Sammelschiene174,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Umsatz gleich Umsatzerlöse?
Ist Umsatz gleich Umsatzerlöse? Diese beiden Begriffe werden oft synonym verwendet, beziehen sich jedoch auf leicht unterschiedliche Konzepte. Der Umsatz bezieht sich auf die Gesamteinnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Umsatzerlöse hingegen beziehen sich speziell auf die Einnahmen aus dem Verkauf von Waren oder Dienstleistungen im Rahmen des normalen Geschäftsbetriebs. Umsatzerlöse sind also ein Teil des Gesamtumsatzes eines Unternehmens. Es ist wichtig, zwischen diesen beiden Begriffen zu unterscheiden, um die finanzielle Leistungsfähigkeit eines Unternehmens genau zu analysieren. **
-
Wie werden Umsatzerlöse gebucht?
Umsatzerlöse werden in der Buchhaltung gebucht, indem die erzielten Einnahmen aus dem Verkauf von Waren oder Dienstleistungen erfasst werden. Dies geschieht in der Regel durch die Erstellung von Rechnungen an Kunden. Die Umsatzerlöse werden dann als Einnahmen auf der Haben-Seite des entsprechenden Kontos verbucht. Es ist wichtig, die Umsatzerlöse korrekt zu verbuchen, um ein genaues Bild der finanziellen Leistungsfähigkeit eines Unternehmens zu erhalten. Eine ordnungsgemäße Buchführung der Umsatzerlöse ist auch für die Steuererklärung und die Erfüllung gesetzlicher Anforderungen unerlässlich. **
-
Was fällt unter Umsatzerlöse?
Umsatzerlöse sind Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Dazu gehören beispielsweise der Verkauf von Produkten, Provisionen, Lizenzgebühren oder Mieteinnahmen. Umsatzerlöse sind ein wichtiger Bestandteil der betriebswirtschaftlichen Kennzahlen und geben Auskunft über die Leistungsfähigkeit eines Unternehmens. Sie werden in der Gewinn- und Verlustrechnung ausgewiesen und sind entscheidend für die Berechnung des Gewinns. Unternehmen müssen ihre Umsatzerlöse transparent und nachvollziehbar dokumentieren, um eine korrekte Bilanzierung sicherzustellen. **
-
Wie berechnet man Umsatzerlöse?
Umsatzerlöse werden berechnet, indem man den Gesamtbetrag aller verkauften Waren oder erbrachten Dienstleistungen innerhalb eines bestimmten Zeitraums addiert. Dazu werden die Verkaufspreise der einzelnen Produkte oder Dienstleistungen mit der Anzahl der verkauften Einheiten multipliziert. Rabatte, Retouren und andere Abzüge werden von diesem Betrag abgezogen, um den Nettoumsatz zu ermitteln. Umsatzerlöse sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung eines Unternehmens und geben Auskunft über dessen Umsatzentwicklung. Es ist wichtig, die Umsatzerlöse regelmäßig zu überwachen, um den finanziellen Erfolg eines Unternehmens zu beurteilen und strategische Entscheidungen zu treffen. **
Wie beeinflussen Umsatzerlöse den finanziellen Erfolg eines Unternehmens? Wie können Umsatzerlöse gesteigert werden?
Umsatzerlöse sind ein wichtiger Indikator für den finanziellen Erfolg eines Unternehmens, da sie direkt mit dem Umsatz und Gewinn verbunden sind. Um den finanziellen Erfolg zu steigern, können Umsatzerlöse durch Maßnahmen wie Marketing, Produktinnovationen, Preisanpassungen oder die Erschließung neuer Märkte gesteigert werden. Es ist wichtig, dass Unternehmen kontinuierlich an der Steigerung ihrer Umsatzerlöse arbeiten, um langfristig erfolgreich zu sein. **
Wann wird an Umsatzerlöse gebucht?
Umsatzerlöse werden in der Regel dann gebucht, wenn ein Unternehmen seine Produkte oder Dienstleistungen an Kunden verkauft und die Leistung erbracht wurde. Dies bedeutet, dass die Einnahmen aus dem Verkauf in der Buchhaltung erfasst werden, sobald die Leistung abgeschlossen ist und der Kunde zahlungspflichtig ist. Die genaue Zeitpunkt der Buchung hängt von der jeweiligen Buchhaltungsmethode ab, wie z.B. der Ist- oder der Soll-Versteuerung. Es ist wichtig, Umsatzerlöse korrekt und zeitnah zu verbuchen, um ein genaues Bild der finanziellen Lage des Unternehmens zu erhalten und um die gesetzlichen Vorschriften einzuhalten. **
Top-Angebote
Produkte zum Begriff Umsatzerlöse:
-
Hager Bestückungspaket universZ ZY12PV 16qmm PV Überschuss ZTP 750mm bis 44A)Einleitung Das Hager Bestückungspaket universZ ZY12PV ist eine elektrische Komponente, die für den Einsatz in Photovoltaikanlagen zur Absicherung und Verteilung von Stromströmen bis 44A konzipiert ist. Eigenschaften • Ausführung für 2-stöckige Tragplatten \n• Nennquerschnitt 16 qmm \n• Polzahl 3 \n• Standard Zählerzugang \n• Für Einbausatz 1- und 2-reihig geeignet \n• Kabelschuh in Stiftform \n• Farbe: 3x schwarz Anwendung • Einsatz in Photovoltaikanlagen zur Überspannungsschutzbestückung \n• Verwendung in elektrischen Verteilungen mit bis zu 44 A Nennstrom \n• Schutz von 16 qmm Leitungen vor Überspannungen \n• Geeignet für Installationen mit 750 mm Baulänge Lieferumfang • 1 x Bestückungspaket universZ ZY12PV 16qmm PV Überschuss ZTP 750mm bis 44A (ZY12PV)187,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ABB STRIEBEL & JOHN ZAZ16E Ausrüstsatz, 3-polig 16 mm2 EEG Überschuss2CPX054340R9999 ZAZ16E Ausrüstsatz zum Umbau eines Zählerplatzes mit der Zählerverdrahtung 16qmm für den Einsatz als Überschusseinspeisung (Dauerstrom 44A). Der Umbau erfolgt mittels 'Leitungsverlängerung (BKE-I) bzw. Leitungstausch (DPB)'. Leitungslängen passend für Standard BKE-I / DPB Zählerplatz 7RE und DPB Zählerplatz 9RE Zählerplatz oben. Die Trennvorrichtung (Ausschalter für Eigenerzeugung) kann im NAR oder AAR positioniert werden. Bei doppelstöckigen Zählerplätzen ist nach VDE-AR-N 4100 pro Feldbreite nur ein Zählerfeld nutzbar. Im Lieferumfang enthalten:1x Ausschalter E463/3KB, 3-polig, 63A1x Hauptleitungsabzweigklemme 3-polig, 25/16qmm (ZK416) 3x Zählerzugangsleitung 16qmm, schwarz (L1-L3) 3x Verbindungsleitung 16qmm, schwarz (L1-L3) von Ausschalter zu Hauptleitungsabzweigklemme1x Gerätebock (ZB3) für Sammelschienenmontage2x Sammelschienenisolierprofil 80mm1x Verschlussstreifen verriegelbar (ZA235), RAL 70351x Montageanleitung145,95 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Striebel & John 2CPX039265R9999 VS674 Ausrüstatz BKE-I 16qmm Überschuss für Zähleranlagen Ausrüstsatz 1 St.Ausrüstsatz BKE-I für Überschusseinspeisung mit Zu- und Abgangsleitungen, für elektronische Haushaltszähler (eHZ), mit Zugangsleitungen 16 mm² L1, L2, L3, N und PE Leitung295,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Überschuss und Gewinn gleich?
Nein, Überschuss und Gewinn sind nicht dasselbe. Der Überschuss bezieht sich auf den Betrag, der nach Abzug aller Kosten und Ausgaben übrig bleibt, während der Gewinn den positiven finanziellen Unterschied zwischen den Einnahmen und den Ausgaben eines Unternehmens darstellt. Der Überschuss kann sowohl positiv als auch negativ sein, während der Gewinn immer positiv ist. **
-
Was sind Umsatzerlöse?
Umsatzerlöse sind die Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die wichtigste Einnahmequelle eines Unternehmens dar und werden in der Gewinn- und Verlustrechnung ausgewiesen. Umsatzerlöse sind ein Indikator für den Erfolg eines Unternehmens und können durch verschiedene Faktoren wie Preisgestaltung, Absatzmenge und Kundennachfrage beeinflusst werden. **
-
Ist Umsatz gleich Umsatzerlöse?
Ist Umsatz gleich Umsatzerlöse? Diese beiden Begriffe werden oft synonym verwendet, beziehen sich jedoch auf leicht unterschiedliche Konzepte. Der Umsatz bezieht sich auf die Gesamteinnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Umsatzerlöse hingegen beziehen sich speziell auf die Einnahmen aus dem Verkauf von Waren oder Dienstleistungen im Rahmen des normalen Geschäftsbetriebs. Umsatzerlöse sind also ein Teil des Gesamtumsatzes eines Unternehmens. Es ist wichtig, zwischen diesen beiden Begriffen zu unterscheiden, um die finanzielle Leistungsfähigkeit eines Unternehmens genau zu analysieren. **
-
Wie werden Umsatzerlöse gebucht?
Umsatzerlöse werden in der Buchhaltung gebucht, indem die erzielten Einnahmen aus dem Verkauf von Waren oder Dienstleistungen erfasst werden. Dies geschieht in der Regel durch die Erstellung von Rechnungen an Kunden. Die Umsatzerlöse werden dann als Einnahmen auf der Haben-Seite des entsprechenden Kontos verbucht. Es ist wichtig, die Umsatzerlöse korrekt zu verbuchen, um ein genaues Bild der finanziellen Leistungsfähigkeit eines Unternehmens zu erhalten. Eine ordnungsgemäße Buchführung der Umsatzerlöse ist auch für die Steuererklärung und die Erfüllung gesetzlicher Anforderungen unerlässlich. **
Ähnliche Suchbegriffe für Umsatzerlöse
-
Hager KU73S50 KU73S50 BKE-I universZ f.H1050mm PV Überschuss 5polig 10qmm m.Spg.-abg. Anschlussmodul 1St.BKE-I,universZ,für Höhe 1050mm PV-Überschuss, 5-polig,10mm²,mit Spg.-abg. Zählerschranklösung Schrankgehäuse nach DIN VDE 0603/1, Maßnorm DIN 43 870 zur Aufputz, Unterputz oder teilversenkter Montage. Bestehend aus Schrank mit Tür aus pulverbeschichtetem, eingebranntem, stabil profiliertem 1 mm dickem Stahlblech. Innenauskleidung komplett aus Kunststoff. Leitungseinführungen oben und unten durch eingebaute Kunststoffflanschplatten. Rückseitige Vorprägung im Kunststoffteil. Sammelschienendurchführungen als beidseitige seitliche werkzeuglos zu öffnende Flansch im unteren Bereich als Möglichkeit zur Sammelschienenverbindung von verschiedenen Schränken oder in Verbindung mit einem Kabelanschlusskasten und Anschlusssatz. Neben der Durchführung im NAR zusätzlich Öffnungen im Bereich des AAR (für Bauhöhe 1100 und 1400 mm) und RfZ (für Bauhöhe 1100mm). Tür frontbündig mit innenliegenden, justierbaren Scharnieren, wahlweise rechts oder links anschlagbar mit 110° Öffnungswinkel. Türverschluss mit Vorreiber. Türverschluss durch andere Schließungen austauschbar. Schrank nebeneinander und übereinander anflanschbar. Schrankgröße 1- bis 5-feldrig mit 72 bis 540 Platzeinheiten (PLE). Hinweis: Die Hauptleitung ist nach VDE-AR-N 4100:2019-04 von unten oder seitlich in den unteren Anschlussraum des Zählerschrankes einzuführen und dort anzuschließen. Höhe: __ mm (1100mm oder 1400mm) Breite: __ mm Tiefe: 205 / 160 mm, RAL-Farbe: 9010 Schutzart 44, Schutzklasse II Nennstrom des Sammelschienensy139,96 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Hager ZY11PV ZY11PV Bestückungspaket universZ 16qmm PV Überschuss ZTP 450mm bis 44A Bestückungspaket Schwarz 1St.Bestückungspaket,univers Z,16mm²,PV-Überschuss,ZTP 450mm bis 44A Dauerstrom. Zählerschranklösung Schrankgehäuse nach DIN VDE 0603/1, Maßnorm DIN 43 870 zur Aufputz, Unterputz oder teilversenkter Montage. Bestehend aus Schrank mit Tür aus pulverbeschichtetem, eingebranntem, stabil profiliertem 1 mm dickem Stahlblech. Innenauskleidung komplett aus Kunststoff. Leitungseinführungen oben und unten durch eingebaute Kunststoffflanschplatten. Rückseitige Vorprägung im Kunststoffteil. Sammelschienendurchführungen als beidseitige seitliche werkzeuglos zu öffnende Flansch im unteren Bereich als Möglichkeit zur Sammelschienenverbindung von verschiedenen Schränken oder in Verbindung mit einem Kabelanschlusskasten und Anschlusssatz. Neben der Durchführung im NAR zusätzlich Öffnungen im Bereich des AAR (für Bauhöhe 1100 und 1400 mm) und RfZ (für Bauhöhe 1100mm). Tür frontbündig mit innenliegenden, justierbaren Scharnieren, wahlweise rechts oder links anschlagbar mit 110° Öffnungswinkel. Türverschluss mit Vorreiber. Türverschluss durch andere Schließungen austauschbar. Schrank nebeneinander und übereinander anflanschbar. Schrankgröße 1- bis 5-feldrig mit 72 bis 540 Platzeinheiten (PLE). Hinweis: Die Hauptleitung ist nach VDE-AR-N 4100:2019-04 von unten oder seitlich in den unteren Anschlussraum des Zählerschrankes einzuführen und dort anzuschließen. Höhe: __ mm (1100mm oder 1400mm) Breite: __ mm Tiefe: 205 / 160 mm, RAL-Farbe: 9010 Schutzart 44, Schutzklasse II Nennstrom des Sammelschiene174,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hager ZY12PV ZY12PV Bestückungspaket universZ 16qmm PV Überschuss ZTP 750mm bis 44A Bestückungspaket Schwarz 3polig 1St.Bestückungspaket,univers Z,16mm²,PV-Überschuss,ZTP 750mm bis 44A Dauerstrom. Zählerschranklösung Schrankgehäuse nach DIN VDE 0603/1, Maßnorm DIN 43 870 zur Aufputz, Unterputz oder teilversenkter Montage. Bestehend aus Schrank mit Tür aus pulverbeschichtetem, eingebranntem, stabil profiliertem 1 mm dickem Stahlblech. Innenauskleidung komplett aus Kunststoff. Leitungseinführungen oben und unten durch eingebaute Kunststoffflanschplatten. Rückseitige Vorprägung im Kunststoffteil. Sammelschienendurchführungen als beidseitige seitliche werkzeuglos zu öffnende Flansch im unteren Bereich als Möglichkeit zur Sammelschienenverbindung von verschiedenen Schränken oder in Verbindung mit einem Kabelanschlusskasten und Anschlusssatz. Neben der Durchführung im NAR zusätzlich Öffnungen im Bereich des AAR (für Bauhöhe 1100 und 1400 mm) und RfZ (für Bauhöhe 1100mm). Tür frontbündig mit innenliegenden, justierbaren Scharnieren, wahlweise rechts oder links anschlagbar mit 110° Öffnungswinkel. Türverschluss mit Vorreiber. Türverschluss durch andere Schließungen austauschbar. Schrank nebeneinander und übereinander anflanschbar. Schrankgröße 1- bis 5-feldrig mit 72 bis 540 Platzeinheiten (PLE). Hinweis: Die Hauptleitung ist nach VDE-AR-N 4100:2019-04 von unten oder seitlich in den unteren Anschlussraum des Zählerschrankes einzuführen und dort anzuschließen. Höhe: __ mm (1100mm oder 1400mm) Breite: __ mm Tiefe: 205 / 160 mm, RAL-Farbe: 9010 Schutzart 44, Schutzklasse II Nennstrom des Sammelschiene189,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
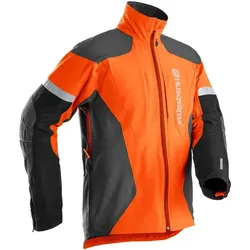
Husqvarna Arbeitsjacke Technical (limitierte Restbestände)ORIGINAL HUSQVARNA ARBEITSJACKE TECHNICAL Die Kleidungsstücke der Husqvarna Technical Serie stellen sicher, dass Sie im täglichen Einsatz den ganzen Tag über die volle Leistung erbringen können. Mit aufgabenorientiertem Design und aus robustem, leichtem Gewebe gefertigt, ist die Arbeitsjacke Technical ideal für die tägliche Arbeit im Wald. Das 4-Wege-Stretchmaterial und die durchdachte Passform stellen optimale Bewegungsfreiheit mit weniger Kraftaufwand sicher. Das offene Rückenteil und die Belüftungsöffnungen am Lendenrückenbereich sorgen für Tragekomfort und Leistung. Die Brusttaschen haben ein gepolstertes Innenfutter für Ihr Mobiltelefon. Somit ist es gut geschützt und jederzeit griffbereit. Größe kann leicht je nach Benutzer, verwendeten Handschuhen usw. eingestellt werden. Öffnungen am oberen und unteren Rücken sorgen für eine gute Belüftung. Reißverschlüsse in den Achselhöhlen lassen Sie den Luftstrom nach Ihren Wünschen anpassen. Stretchgewebe am oberen Rücken, damit Sie sich frei, sicher und bequem bewegen können. Eine leicht zugängliche Tasche für ein Erste-Hilfe-Set. Cordura® heavy Stoff Der Stoff bietet hohe Funktionalität und außergewöhnlichen Komfort. Unser Cordura® heavy Stoff wird an den am stärksten exponierten Stellen der Kleidung verwendet - zum Beispiel an Knöcheln und Handgelenken. Der Stoff hat eine Teflon®-Ausrüstung, die Wasser, Öl und Flecken abweist. 220 g/m2. 100% Cordura®. Bei Fragen kommen Sie gerne im Showroom auf uns zu oder rufen Sie uns an.199,02 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was fällt unter Umsatzerlöse?
Umsatzerlöse sind Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Dazu gehören beispielsweise der Verkauf von Produkten, Provisionen, Lizenzgebühren oder Mieteinnahmen. Umsatzerlöse sind ein wichtiger Bestandteil der betriebswirtschaftlichen Kennzahlen und geben Auskunft über die Leistungsfähigkeit eines Unternehmens. Sie werden in der Gewinn- und Verlustrechnung ausgewiesen und sind entscheidend für die Berechnung des Gewinns. Unternehmen müssen ihre Umsatzerlöse transparent und nachvollziehbar dokumentieren, um eine korrekte Bilanzierung sicherzustellen. **
-
Wie berechnet man Umsatzerlöse?
Umsatzerlöse werden berechnet, indem man den Gesamtbetrag aller verkauften Waren oder erbrachten Dienstleistungen innerhalb eines bestimmten Zeitraums addiert. Dazu werden die Verkaufspreise der einzelnen Produkte oder Dienstleistungen mit der Anzahl der verkauften Einheiten multipliziert. Rabatte, Retouren und andere Abzüge werden von diesem Betrag abgezogen, um den Nettoumsatz zu ermitteln. Umsatzerlöse sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung eines Unternehmens und geben Auskunft über dessen Umsatzentwicklung. Es ist wichtig, die Umsatzerlöse regelmäßig zu überwachen, um den finanziellen Erfolg eines Unternehmens zu beurteilen und strategische Entscheidungen zu treffen. **
-
Wie beeinflussen Umsatzerlöse den finanziellen Erfolg eines Unternehmens? Wie können Umsatzerlöse gesteigert werden?
Umsatzerlöse sind ein wichtiger Indikator für den finanziellen Erfolg eines Unternehmens, da sie direkt mit dem Umsatz und Gewinn verbunden sind. Um den finanziellen Erfolg zu steigern, können Umsatzerlöse durch Maßnahmen wie Marketing, Produktinnovationen, Preisanpassungen oder die Erschließung neuer Märkte gesteigert werden. Es ist wichtig, dass Unternehmen kontinuierlich an der Steigerung ihrer Umsatzerlöse arbeiten, um langfristig erfolgreich zu sein. **
-
Wann wird an Umsatzerlöse gebucht?
Umsatzerlöse werden in der Regel dann gebucht, wenn ein Unternehmen seine Produkte oder Dienstleistungen an Kunden verkauft und die Leistung erbracht wurde. Dies bedeutet, dass die Einnahmen aus dem Verkauf in der Buchhaltung erfasst werden, sobald die Leistung abgeschlossen ist und der Kunde zahlungspflichtig ist. Die genaue Zeitpunkt der Buchung hängt von der jeweiligen Buchhaltungsmethode ab, wie z.B. der Ist- oder der Soll-Versteuerung. Es ist wichtig, Umsatzerlöse korrekt und zeitnah zu verbuchen, um ein genaues Bild der finanziellen Lage des Unternehmens zu erhalten und um die gesetzlichen Vorschriften einzuhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.