Domain überschuss.de kaufen?
Wir ziehen mit dem Projekt
überschuss.de um.
Sind Sie am Kauf der Domain
überschuss.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain überschuss.de kaufen?
Ist Überschuss und Gewinn gleich?
Nein, Überschuss und Gewinn sind nicht dasselbe. Der Überschuss bezieht sich auf den Betrag, der nach Abzug aller Kosten und Ausgaben übrig bleibt, während der Gewinn den positiven finanziellen Unterschied zwischen den Einnahmen und den Ausgaben eines Unternehmens darstellt. Der Überschuss kann sowohl positiv als auch negativ sein, während der Gewinn immer positiv ist. **
Wer unterliegt der Umsatzsteuerpflicht?
Wer unterliegt der Umsatzsteuerpflicht? Die Umsatzsteuerpflicht betrifft in der Regel Unternehmer, die Waren oder Dienstleistungen gegen Entgelt anbieten. Dabei spielt die Höhe des Umsatzes eine entscheidende Rolle, ab welcher ein Unternehmer umsatzsteuerpflichtig wird. Es gibt jedoch auch Ausnahmen und Sonderregelungen für bestimmte Branchen oder Umsatzgrenzen. Generell gilt, dass Unternehmen, die umsatzsteuerpflichtig sind, die Umsatzsteuer an das Finanzamt abführen müssen. **

Ähnliche Suchbegriffe für Umsatzsteuerpflicht
Top-Angebote
Produkte zum Begriff Umsatzsteuerpflicht:
-
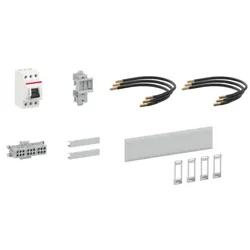
ABB STRIEBEL & JOHN ZAZ16E Ausrüstsatz, 3-polig 16 mm2 EEG Überschuss2CPX054340R9999 ZAZ16E Ausrüstsatz zum Umbau eines Zählerplatzes mit der Zählerverdrahtung 16qmm für den Einsatz als Überschusseinspeisung (Dauerstrom 44A). Der Umbau erfolgt mittels 'Leitungsverlängerung (BKE-I) bzw. Leitungstausch (DPB)'. Leitungslängen passend für Standard BKE-I / DPB Zählerplatz 7RE und DPB Zählerplatz 9RE Zählerplatz oben. Die Trennvorrichtung (Ausschalter für Eigenerzeugung) kann im NAR oder AAR positioniert werden. Bei doppelstöckigen Zählerplätzen ist nach VDE-AR-N 4100 pro Feldbreite nur ein Zählerfeld nutzbar. Im Lieferumfang enthalten:1x Ausschalter E463/3KB, 3-polig, 63A1x Hauptleitungsabzweigklemme 3-polig, 25/16qmm (ZK416) 3x Zählerzugangsleitung 16qmm, schwarz (L1-L3) 3x Verbindungsleitung 16qmm, schwarz (L1-L3) von Ausschalter zu Hauptleitungsabzweigklemme1x Gerätebock (ZB3) für Sammelschienenmontage2x Sammelschienenisolierprofil 80mm1x Verschlussstreifen verriegelbar (ZA235), RAL 70351x Montageanleitung145,95 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
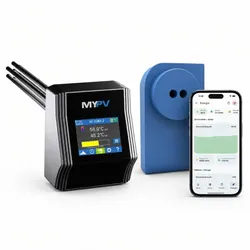
my-PV AC ELWA 2 + EcoTracker Set – Heizstab für PV-Überschuss, komplett geregeltDie my-PV AC ELWA 2 heizt mit PV-Überschuss, braucht dafür aber zwingend einen externen Zähler am Netzanschlusspunkt. Im Set mit dem EcoTracker ist diese Messung bereits enthalten, offiziell kompatibel und rund 130 Euro günstiger als die Zähler-Variante des Herstellers. So wird aus überschüssigem Solarstrom zuverlässig warmes Wasser, ganz ohne Rätselraten bei der Zusatzausstattung.799,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Striebel & John 2CPX039265R9999 VS674 Ausrüstatz BKE-I 16qmm Überschuss für Zähleranlagen Ausrüstsatz 1 St.Ausrüstsatz BKE-I für Überschusseinspeisung mit Zu- und Abgangsleitungen, für elektronische Haushaltszähler (eHZ), mit Zugangsleitungen 16 mm² L1, L2, L3, N und PE Leitung295,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hager KU73S50 KU73S50 BKE-I universZ f.H1050mm PV Überschuss 5polig 10qmm m.Spg.-abg. Anschlussmodul 1St.BKE-I,universZ,für Höhe 1050mm PV-Überschuss, 5-polig,10mm²,mit Spg.-abg. Zählerschranklösung Schrankgehäuse nach DIN VDE 0603/1, Maßnorm DIN 43 870 zur Aufputz, Unterputz oder teilversenkter Montage. Bestehend aus Schrank mit Tür aus pulverbeschichtetem, eingebranntem, stabil profiliertem 1 mm dickem Stahlblech. Innenauskleidung komplett aus Kunststoff. Leitungseinführungen oben und unten durch eingebaute Kunststoffflanschplatten. Rückseitige Vorprägung im Kunststoffteil. Sammelschienendurchführungen als beidseitige seitliche werkzeuglos zu öffnende Flansch im unteren Bereich als Möglichkeit zur Sammelschienenverbindung von verschiedenen Schränken oder in Verbindung mit einem Kabelanschlusskasten und Anschlusssatz. Neben der Durchführung im NAR zusätzlich Öffnungen im Bereich des AAR (für Bauhöhe 1100 und 1400 mm) und RfZ (für Bauhöhe 1100mm). Tür frontbündig mit innenliegenden, justierbaren Scharnieren, wahlweise rechts oder links anschlagbar mit 110° Öffnungswinkel. Türverschluss mit Vorreiber. Türverschluss durch andere Schließungen austauschbar. Schrank nebeneinander und übereinander anflanschbar. Schrankgröße 1- bis 5-feldrig mit 72 bis 540 Platzeinheiten (PLE). Hinweis: Die Hauptleitung ist nach VDE-AR-N 4100:2019-04 von unten oder seitlich in den unteren Anschlussraum des Zählerschrankes einzuführen und dort anzuschließen. Höhe: __ mm (1100mm oder 1400mm) Breite: __ mm Tiefe: 205 / 160 mm, RAL-Farbe: 9010 Schutzart 44, Schutzklasse II Nennstrom des Sammelschienensy139,96 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wann endet die Umsatzsteuerpflicht?
Die Umsatzsteuerpflicht endet in der Regel, wenn ein Unternehmen nicht mehr die Umsatzgrenze für die Kleinunternehmerregelung überschreitet. Diese Grenze liegt in Deutschland aktuell bei einem Jahresumsatz von 22.000 Euro. Wenn ein Unternehmen diese Grenze nicht überschreitet, kann es von der Umsatzsteuer befreit werden. Zudem endet die Umsatzsteuerpflicht, wenn ein Unternehmen seine Tätigkeit einstellt oder wenn es von der Umsatzsteuer befreit wird, beispielsweise bei gemeinnützigen Organisationen. Es ist wichtig, die jeweiligen gesetzlichen Bestimmungen zu beachten und gegebenenfalls mit einem Steuerberater zu klären, ob die Umsatzsteuerpflicht für das Unternehmen noch besteht. **
-
Wer ist von der Umsatzsteuerpflicht befreit?
Personen oder Organisationen, die von der Umsatzsteuerpflicht befreit sind, sind in der Regel gemeinnützige Organisationen, bestimmte Bildungs- und Gesundheitseinrichtungen sowie kleine Unternehmen, die unterhalb eines bestimmten Umsatzschwellenwerts liegen. Auch bestimmte Dienstleistungen und Waren können von der Umsatzsteuer befreit sein, je nach den geltenden Gesetzen und Vorschriften. Es ist wichtig, sich über die spezifischen Regelungen in dem jeweiligen Land zu informieren, da diese von Land zu Land variieren können. In Deutschland gibt es beispielsweise die Möglichkeit der Umsatzsteuerbefreiung für Kleinunternehmer gemäß § 19 UStG. **
-
Kaloriendefizit oder Überschuss?
Ob man ein Kaloriendefizit oder -überschuss benötigt, hängt von den individuellen Zielen ab. Wenn man abnehmen möchte, ist ein Kaloriendefizit erforderlich, da der Körper dann mehr Kalorien verbrennt, als er aufnimmt. Wenn man hingegen Muskeln aufbauen möchte, ist ein Kalorienüberschuss notwendig, um dem Körper genügend Energie für das Muskelwachstum zu geben. **
-
Wann Einnahmen Überschuss Rechnung?
Wann Einnahmen Überschuss Rechnung? Die Einnahmen-Überschuss-Rechnung wird von Kleingewerbetreibenden, Freiberuflern und Selbstständigen genutzt, die nicht zur doppelten Buchführung verpflichtet sind. Sie dient dazu, die Einnahmen und Ausgaben eines Geschäftsjahres gegenüberzustellen und den Gewinn oder Verlust zu ermitteln. Die EÜR wird in der Regel am Ende des Geschäftsjahres erstellt und muss spätestens bis zum 31. Mai des Folgejahres beim Finanzamt eingereicht werden. Es handelt sich um eine vereinfachte Form der Gewinnermittlung, die vor allem für kleinere Unternehmen geeignet ist. **
Wann kann man sich von der Umsatzsteuerpflicht befreien lassen?
Man kann sich von der Umsatzsteuerpflicht befreien lassen, wenn man als Kleinunternehmer gilt und bestimmte Umsatzgrenzen nicht überschreitet. In Deutschland beträgt die Umsatzgrenze für die Kleinunternehmerregelung aktuell 22.000 Euro pro Jahr. Kleinunternehmer können sich von der Umsatzsteuerpflicht befreien lassen, müssen jedoch auf ihren Rechnungen keine Umsatzsteuer ausweisen. Es ist wichtig, dass Kleinunternehmer die Voraussetzungen für die Befreiung von der Umsatzsteuerpflicht erfüllen und dies auch gegenüber dem Finanzamt nachweisen können. Es empfiehlt sich, vor der Entscheidung für die Kleinunternehmerregelung eine steuerliche Beratung in Anspruch zu nehmen, um die individuellen steuerlichen Auswirkungen zu prüfen. **
Sollte man Ihrer Meinung nach die Umsatzsteuerpflicht für Versandkosten abschaffen?
Als KI habe ich keine Meinung, aber ich kann Ihnen Informationen geben. Die Frage, ob die Umsatzsteuerpflicht für Versandkosten abgeschafft werden sollte, ist umstritten. Befürworter argumentieren, dass dies den Online-Handel fördern und Verbraucher entlasten würde. Gegner hingegen sind der Ansicht, dass dies zu Steuerausfällen führen und den Wettbewerb benachteiligen könnte. Letztendlich hängt die Entscheidung von politischen und wirtschaftlichen Überlegungen ab. **
Top-Angebote
Produkte zum Begriff Umsatzsteuerpflicht:
-
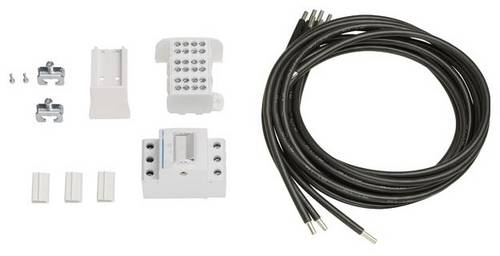
Hager Bestückungspaket universZ ZY12PV 16qmm PV Überschuss ZTP 750mm bis 44A)Einleitung Das Hager Bestückungspaket universZ ZY12PV ist eine elektrische Komponente, die für den Einsatz in Photovoltaikanlagen zur Absicherung und Verteilung von Stromströmen bis 44A konzipiert ist. Eigenschaften • Ausführung für 2-stöckige Tragplatten \n• Nennquerschnitt 16 qmm \n• Polzahl 3 \n• Standard Zählerzugang \n• Für Einbausatz 1- und 2-reihig geeignet \n• Kabelschuh in Stiftform \n• Farbe: 3x schwarz Anwendung • Einsatz in Photovoltaikanlagen zur Überspannungsschutzbestückung \n• Verwendung in elektrischen Verteilungen mit bis zu 44 A Nennstrom \n• Schutz von 16 qmm Leitungen vor Überspannungen \n• Geeignet für Installationen mit 750 mm Baulänge Lieferumfang • 1 x Bestückungspaket universZ ZY12PV 16qmm PV Überschuss ZTP 750mm bis 44A (ZY12PV)187,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
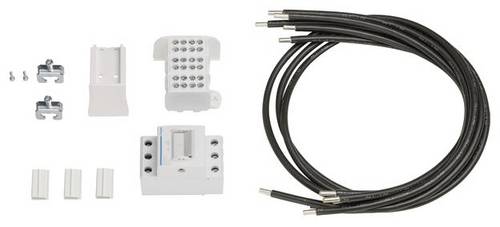
ABB STRIEBEL & JOHN ZAZ16E Ausrüstsatz, 3-polig 16 mm2 EEG Überschuss2CPX054340R9999 ZAZ16E Ausrüstsatz zum Umbau eines Zählerplatzes mit der Zählerverdrahtung 16qmm für den Einsatz als Überschusseinspeisung (Dauerstrom 44A). Der Umbau erfolgt mittels 'Leitungsverlängerung (BKE-I) bzw. Leitungstausch (DPB)'. Leitungslängen passend für Standard BKE-I / DPB Zählerplatz 7RE und DPB Zählerplatz 9RE Zählerplatz oben. Die Trennvorrichtung (Ausschalter für Eigenerzeugung) kann im NAR oder AAR positioniert werden. Bei doppelstöckigen Zählerplätzen ist nach VDE-AR-N 4100 pro Feldbreite nur ein Zählerfeld nutzbar. Im Lieferumfang enthalten:1x Ausschalter E463/3KB, 3-polig, 63A1x Hauptleitungsabzweigklemme 3-polig, 25/16qmm (ZK416) 3x Zählerzugangsleitung 16qmm, schwarz (L1-L3) 3x Verbindungsleitung 16qmm, schwarz (L1-L3) von Ausschalter zu Hauptleitungsabzweigklemme1x Gerätebock (ZB3) für Sammelschienenmontage2x Sammelschienenisolierprofil 80mm1x Verschlussstreifen verriegelbar (ZA235), RAL 70351x Montageanleitung145,95 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
my-PV AC ELWA 2 + EcoTracker Set – Heizstab für PV-Überschuss, komplett geregeltDie my-PV AC ELWA 2 heizt mit PV-Überschuss, braucht dafür aber zwingend einen externen Zähler am Netzanschlusspunkt. Im Set mit dem EcoTracker ist diese Messung bereits enthalten, offiziell kompatibel und rund 130 Euro günstiger als die Zähler-Variante des Herstellers. So wird aus überschüssigem Solarstrom zuverlässig warmes Wasser, ganz ohne Rätselraten bei der Zusatzausstattung.799,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Überschuss und Gewinn gleich?
Nein, Überschuss und Gewinn sind nicht dasselbe. Der Überschuss bezieht sich auf den Betrag, der nach Abzug aller Kosten und Ausgaben übrig bleibt, während der Gewinn den positiven finanziellen Unterschied zwischen den Einnahmen und den Ausgaben eines Unternehmens darstellt. Der Überschuss kann sowohl positiv als auch negativ sein, während der Gewinn immer positiv ist. **
-
Wer unterliegt der Umsatzsteuerpflicht?
Wer unterliegt der Umsatzsteuerpflicht? Die Umsatzsteuerpflicht betrifft in der Regel Unternehmer, die Waren oder Dienstleistungen gegen Entgelt anbieten. Dabei spielt die Höhe des Umsatzes eine entscheidende Rolle, ab welcher ein Unternehmer umsatzsteuerpflichtig wird. Es gibt jedoch auch Ausnahmen und Sonderregelungen für bestimmte Branchen oder Umsatzgrenzen. Generell gilt, dass Unternehmen, die umsatzsteuerpflichtig sind, die Umsatzsteuer an das Finanzamt abführen müssen. **
-
Wann endet die Umsatzsteuerpflicht?
Die Umsatzsteuerpflicht endet in der Regel, wenn ein Unternehmen nicht mehr die Umsatzgrenze für die Kleinunternehmerregelung überschreitet. Diese Grenze liegt in Deutschland aktuell bei einem Jahresumsatz von 22.000 Euro. Wenn ein Unternehmen diese Grenze nicht überschreitet, kann es von der Umsatzsteuer befreit werden. Zudem endet die Umsatzsteuerpflicht, wenn ein Unternehmen seine Tätigkeit einstellt oder wenn es von der Umsatzsteuer befreit wird, beispielsweise bei gemeinnützigen Organisationen. Es ist wichtig, die jeweiligen gesetzlichen Bestimmungen zu beachten und gegebenenfalls mit einem Steuerberater zu klären, ob die Umsatzsteuerpflicht für das Unternehmen noch besteht. **
-
Wer ist von der Umsatzsteuerpflicht befreit?
Personen oder Organisationen, die von der Umsatzsteuerpflicht befreit sind, sind in der Regel gemeinnützige Organisationen, bestimmte Bildungs- und Gesundheitseinrichtungen sowie kleine Unternehmen, die unterhalb eines bestimmten Umsatzschwellenwerts liegen. Auch bestimmte Dienstleistungen und Waren können von der Umsatzsteuer befreit sein, je nach den geltenden Gesetzen und Vorschriften. Es ist wichtig, sich über die spezifischen Regelungen in dem jeweiligen Land zu informieren, da diese von Land zu Land variieren können. In Deutschland gibt es beispielsweise die Möglichkeit der Umsatzsteuerbefreiung für Kleinunternehmer gemäß § 19 UStG. **
Ähnliche Suchbegriffe für Umsatzsteuerpflicht
-
Striebel & John 2CPX039265R9999 VS674 Ausrüstatz BKE-I 16qmm Überschuss für Zähleranlagen Ausrüstsatz 1 St.Ausrüstsatz BKE-I für Überschusseinspeisung mit Zu- und Abgangsleitungen, für elektronische Haushaltszähler (eHZ), mit Zugangsleitungen 16 mm² L1, L2, L3, N und PE Leitung295,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hager KU73S50 KU73S50 BKE-I universZ f.H1050mm PV Überschuss 5polig 10qmm m.Spg.-abg. Anschlussmodul 1St.BKE-I,universZ,für Höhe 1050mm PV-Überschuss, 5-polig,10mm²,mit Spg.-abg. Zählerschranklösung Schrankgehäuse nach DIN VDE 0603/1, Maßnorm DIN 43 870 zur Aufputz, Unterputz oder teilversenkter Montage. Bestehend aus Schrank mit Tür aus pulverbeschichtetem, eingebranntem, stabil profiliertem 1 mm dickem Stahlblech. Innenauskleidung komplett aus Kunststoff. Leitungseinführungen oben und unten durch eingebaute Kunststoffflanschplatten. Rückseitige Vorprägung im Kunststoffteil. Sammelschienendurchführungen als beidseitige seitliche werkzeuglos zu öffnende Flansch im unteren Bereich als Möglichkeit zur Sammelschienenverbindung von verschiedenen Schränken oder in Verbindung mit einem Kabelanschlusskasten und Anschlusssatz. Neben der Durchführung im NAR zusätzlich Öffnungen im Bereich des AAR (für Bauhöhe 1100 und 1400 mm) und RfZ (für Bauhöhe 1100mm). Tür frontbündig mit innenliegenden, justierbaren Scharnieren, wahlweise rechts oder links anschlagbar mit 110° Öffnungswinkel. Türverschluss mit Vorreiber. Türverschluss durch andere Schließungen austauschbar. Schrank nebeneinander und übereinander anflanschbar. Schrankgröße 1- bis 5-feldrig mit 72 bis 540 Platzeinheiten (PLE). Hinweis: Die Hauptleitung ist nach VDE-AR-N 4100:2019-04 von unten oder seitlich in den unteren Anschlussraum des Zählerschrankes einzuführen und dort anzuschließen. Höhe: __ mm (1100mm oder 1400mm) Breite: __ mm Tiefe: 205 / 160 mm, RAL-Farbe: 9010 Schutzart 44, Schutzklasse II Nennstrom des Sammelschienensy139,96 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Hager ZY11PV ZY11PV Bestückungspaket universZ 16qmm PV Überschuss ZTP 450mm bis 44A Bestückungspaket Schwarz 1St.Bestückungspaket,univers Z,16mm²,PV-Überschuss,ZTP 450mm bis 44A Dauerstrom. Zählerschranklösung Schrankgehäuse nach DIN VDE 0603/1, Maßnorm DIN 43 870 zur Aufputz, Unterputz oder teilversenkter Montage. Bestehend aus Schrank mit Tür aus pulverbeschichtetem, eingebranntem, stabil profiliertem 1 mm dickem Stahlblech. Innenauskleidung komplett aus Kunststoff. Leitungseinführungen oben und unten durch eingebaute Kunststoffflanschplatten. Rückseitige Vorprägung im Kunststoffteil. Sammelschienendurchführungen als beidseitige seitliche werkzeuglos zu öffnende Flansch im unteren Bereich als Möglichkeit zur Sammelschienenverbindung von verschiedenen Schränken oder in Verbindung mit einem Kabelanschlusskasten und Anschlusssatz. Neben der Durchführung im NAR zusätzlich Öffnungen im Bereich des AAR (für Bauhöhe 1100 und 1400 mm) und RfZ (für Bauhöhe 1100mm). Tür frontbündig mit innenliegenden, justierbaren Scharnieren, wahlweise rechts oder links anschlagbar mit 110° Öffnungswinkel. Türverschluss mit Vorreiber. Türverschluss durch andere Schließungen austauschbar. Schrank nebeneinander und übereinander anflanschbar. Schrankgröße 1- bis 5-feldrig mit 72 bis 540 Platzeinheiten (PLE). Hinweis: Die Hauptleitung ist nach VDE-AR-N 4100:2019-04 von unten oder seitlich in den unteren Anschlussraum des Zählerschrankes einzuführen und dort anzuschließen. Höhe: __ mm (1100mm oder 1400mm) Breite: __ mm Tiefe: 205 / 160 mm, RAL-Farbe: 9010 Schutzart 44, Schutzklasse II Nennstrom des Sammelschiene174,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hager ZY12PV ZY12PV Bestückungspaket universZ 16qmm PV Überschuss ZTP 750mm bis 44A Bestückungspaket Schwarz 3polig 1St.Bestückungspaket,univers Z,16mm²,PV-Überschuss,ZTP 750mm bis 44A Dauerstrom. Zählerschranklösung Schrankgehäuse nach DIN VDE 0603/1, Maßnorm DIN 43 870 zur Aufputz, Unterputz oder teilversenkter Montage. Bestehend aus Schrank mit Tür aus pulverbeschichtetem, eingebranntem, stabil profiliertem 1 mm dickem Stahlblech. Innenauskleidung komplett aus Kunststoff. Leitungseinführungen oben und unten durch eingebaute Kunststoffflanschplatten. Rückseitige Vorprägung im Kunststoffteil. Sammelschienendurchführungen als beidseitige seitliche werkzeuglos zu öffnende Flansch im unteren Bereich als Möglichkeit zur Sammelschienenverbindung von verschiedenen Schränken oder in Verbindung mit einem Kabelanschlusskasten und Anschlusssatz. Neben der Durchführung im NAR zusätzlich Öffnungen im Bereich des AAR (für Bauhöhe 1100 und 1400 mm) und RfZ (für Bauhöhe 1100mm). Tür frontbündig mit innenliegenden, justierbaren Scharnieren, wahlweise rechts oder links anschlagbar mit 110° Öffnungswinkel. Türverschluss mit Vorreiber. Türverschluss durch andere Schließungen austauschbar. Schrank nebeneinander und übereinander anflanschbar. Schrankgröße 1- bis 5-feldrig mit 72 bis 540 Platzeinheiten (PLE). Hinweis: Die Hauptleitung ist nach VDE-AR-N 4100:2019-04 von unten oder seitlich in den unteren Anschlussraum des Zählerschrankes einzuführen und dort anzuschließen. Höhe: __ mm (1100mm oder 1400mm) Breite: __ mm Tiefe: 205 / 160 mm, RAL-Farbe: 9010 Schutzart 44, Schutzklasse II Nennstrom des Sammelschiene189,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kaloriendefizit oder Überschuss?
Ob man ein Kaloriendefizit oder -überschuss benötigt, hängt von den individuellen Zielen ab. Wenn man abnehmen möchte, ist ein Kaloriendefizit erforderlich, da der Körper dann mehr Kalorien verbrennt, als er aufnimmt. Wenn man hingegen Muskeln aufbauen möchte, ist ein Kalorienüberschuss notwendig, um dem Körper genügend Energie für das Muskelwachstum zu geben. **
-
Wann Einnahmen Überschuss Rechnung?
Wann Einnahmen Überschuss Rechnung? Die Einnahmen-Überschuss-Rechnung wird von Kleingewerbetreibenden, Freiberuflern und Selbstständigen genutzt, die nicht zur doppelten Buchführung verpflichtet sind. Sie dient dazu, die Einnahmen und Ausgaben eines Geschäftsjahres gegenüberzustellen und den Gewinn oder Verlust zu ermitteln. Die EÜR wird in der Regel am Ende des Geschäftsjahres erstellt und muss spätestens bis zum 31. Mai des Folgejahres beim Finanzamt eingereicht werden. Es handelt sich um eine vereinfachte Form der Gewinnermittlung, die vor allem für kleinere Unternehmen geeignet ist. **
-
Wann kann man sich von der Umsatzsteuerpflicht befreien lassen?
Man kann sich von der Umsatzsteuerpflicht befreien lassen, wenn man als Kleinunternehmer gilt und bestimmte Umsatzgrenzen nicht überschreitet. In Deutschland beträgt die Umsatzgrenze für die Kleinunternehmerregelung aktuell 22.000 Euro pro Jahr. Kleinunternehmer können sich von der Umsatzsteuerpflicht befreien lassen, müssen jedoch auf ihren Rechnungen keine Umsatzsteuer ausweisen. Es ist wichtig, dass Kleinunternehmer die Voraussetzungen für die Befreiung von der Umsatzsteuerpflicht erfüllen und dies auch gegenüber dem Finanzamt nachweisen können. Es empfiehlt sich, vor der Entscheidung für die Kleinunternehmerregelung eine steuerliche Beratung in Anspruch zu nehmen, um die individuellen steuerlichen Auswirkungen zu prüfen. **
-
Sollte man Ihrer Meinung nach die Umsatzsteuerpflicht für Versandkosten abschaffen?
Als KI habe ich keine Meinung, aber ich kann Ihnen Informationen geben. Die Frage, ob die Umsatzsteuerpflicht für Versandkosten abgeschafft werden sollte, ist umstritten. Befürworter argumentieren, dass dies den Online-Handel fördern und Verbraucher entlasten würde. Gegner hingegen sind der Ansicht, dass dies zu Steuerausfällen führen und den Wettbewerb benachteiligen könnte. Letztendlich hängt die Entscheidung von politischen und wirtschaftlichen Überlegungen ab. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.