Domain überschuss.de kaufen?
Wir ziehen mit dem Projekt
überschuss.de um.
Sind Sie am Kauf der Domain
überschuss.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain überschuss.de kaufen?
Sind Zinserträge steuerpflichtig?
Sind Zinserträge steuerpflichtig? Ja, Zinserträge sind in der Regel steuerpflichtig. In den meisten Ländern müssen Zinserträge als Einkommen versteuert werden. Die Höhe der Steuer hängt von verschiedenen Faktoren ab, wie dem persönlichen Steuersatz und dem Freibetrag für Kapitaleinkünfte. Es ist wichtig, Zinserträge in der Steuererklärung anzugeben und sie korrekt zu versteuern, um mögliche Strafen zu vermeiden. Es empfiehlt sich, sich bei einem Steuerberater oder Finanzexperten über die genauen steuerlichen Regelungen zu informieren. **
Ist Überschuss und Gewinn gleich?
Nein, Überschuss und Gewinn sind nicht dasselbe. Der Überschuss bezieht sich auf den Betrag, der nach Abzug aller Kosten und Ausgaben übrig bleibt, während der Gewinn den positiven finanziellen Unterschied zwischen den Einnahmen und den Ausgaben eines Unternehmens darstellt. Der Überschuss kann sowohl positiv als auch negativ sein, während der Gewinn immer positiv ist. **
Ähnliche Suchbegriffe für Zinserträge
Top-Angebote
Produkte zum Begriff Zinserträge:
-
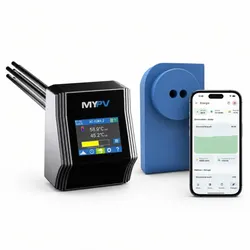
my-PV AC ELWA 2 + EcoTracker Set – Heizstab für PV-Überschuss, komplett geregeltDie my-PV AC ELWA 2 heizt mit PV-Überschuss, braucht dafür aber zwingend einen externen Zähler am Netzanschlusspunkt. Im Set mit dem EcoTracker ist diese Messung bereits enthalten, offiziell kompatibel und rund 130 Euro günstiger als die Zähler-Variante des Herstellers. So wird aus überschüssigem Solarstrom zuverlässig warmes Wasser, ganz ohne Rätselraten bei der Zusatzausstattung.799,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
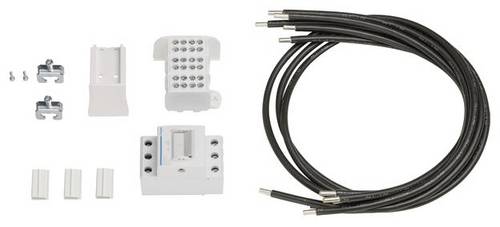
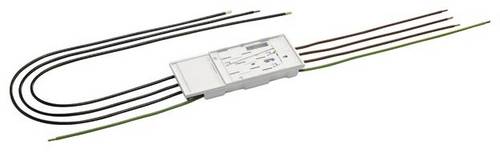
Striebel & John 2CPX039265R9999 VS674 Ausrüstatz BKE-I 16qmm Überschuss für Zähleranlagen Ausrüstsatz 1 St.Ausrüstsatz BKE-I für Überschusseinspeisung mit Zu- und Abgangsleitungen, für elektronische Haushaltszähler (eHZ), mit Zugangsleitungen 16 mm² L1, L2, L3, N und PE Leitung295,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hager ZY11PV ZY11PV Bestückungspaket universZ 16qmm PV Überschuss ZTP 450mm bis 44A Bestückungspaket Schwarz 1St.Bestückungspaket,univers Z,16mm²,PV-Überschuss,ZTP 450mm bis 44A Dauerstrom. Zählerschranklösung Schrankgehäuse nach DIN VDE 0603/1, Maßnorm DIN 43 870 zur Aufputz, Unterputz oder teilversenkter Montage. Bestehend aus Schrank mit Tür aus pulverbeschichtetem, eingebranntem, stabil profiliertem 1 mm dickem Stahlblech. Innenauskleidung komplett aus Kunststoff. Leitungseinführungen oben und unten durch eingebaute Kunststoffflanschplatten. Rückseitige Vorprägung im Kunststoffteil. Sammelschienendurchführungen als beidseitige seitliche werkzeuglos zu öffnende Flansch im unteren Bereich als Möglichkeit zur Sammelschienenverbindung von verschiedenen Schränken oder in Verbindung mit einem Kabelanschlusskasten und Anschlusssatz. Neben der Durchführung im NAR zusätzlich Öffnungen im Bereich des AAR (für Bauhöhe 1100 und 1400 mm) und RfZ (für Bauhöhe 1100mm). Tür frontbündig mit innenliegenden, justierbaren Scharnieren, wahlweise rechts oder links anschlagbar mit 110° Öffnungswinkel. Türverschluss mit Vorreiber. Türverschluss durch andere Schließungen austauschbar. Schrank nebeneinander und übereinander anflanschbar. Schrankgröße 1- bis 5-feldrig mit 72 bis 540 Platzeinheiten (PLE). Hinweis: Die Hauptleitung ist nach VDE-AR-N 4100:2019-04 von unten oder seitlich in den unteren Anschlussraum des Zählerschrankes einzuführen und dort anzuschließen. Höhe: __ mm (1100mm oder 1400mm) Breite: __ mm Tiefe: 205 / 160 mm, RAL-Farbe: 9010 Schutzart 44, Schutzklasse II Nennstrom des Sammelschiene184,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hager KU73C50 KU73C50 BKE-I universZ f.H1050mm PV Überschuss 4polig 10qmm m.Spg.-abg. Anschlussmodul 1St.BKE-I,universZ,für Höhe 1050mm PV-Überschuss, 4-polig,10mm²,mit Spg.-abg. Zählerschranklösung Schrankgehäuse nach DIN VDE 0603/1, Maßnorm DIN 43 870 zur Aufputz, Unterputz oder teilversenkter Montage. Bestehend aus Schrank mit Tür aus pulverbeschichtetem, eingebranntem, stabil profiliertem 1 mm dickem Stahlblech. Innenauskleidung komplett aus Kunststoff. Leitungseinführungen oben und unten durch eingebaute Kunststoffflanschplatten. Rückseitige Vorprägung im Kunststoffteil. Sammelschienendurchführungen als beidseitige seitliche werkzeuglos zu öffnende Flansch im unteren Bereich als Möglichkeit zur Sammelschienenverbindung von verschiedenen Schränken oder in Verbindung mit einem Kabelanschlusskasten und Anschlusssatz. Neben der Durchführung im NAR zusätzlich Öffnungen im Bereich des AAR (für Bauhöhe 1100 und 1400 mm) und RfZ (für Bauhöhe 1100mm). Tür frontbündig mit innenliegenden, justierbaren Scharnieren, wahlweise rechts oder links anschlagbar mit 110° Öffnungswinkel. Türverschluss mit Vorreiber. Türverschluss durch andere Schließungen austauschbar. Schrank nebeneinander und übereinander anflanschbar. Schrankgröße 1- bis 5-feldrig mit 72 bis 540 Platzeinheiten (PLE). Hinweis: Die Hauptleitung ist nach VDE-AR-N 4100:2019-04 von unten oder seitlich in den unteren Anschlussraum des Zählerschrankes einzuführen und dort anzuschließen. Höhe: __ mm (1100mm oder 1400mm) Breite: __ mm Tiefe: 205 / 160 mm, RAL-Farbe: 9010 Schutzart 44, Schutzklasse II Nennstrom des Sammelschienensy134,94 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wann sind Zinserträge steuerpflichtig?
Zinserträge sind in der Regel steuerpflichtig, wenn sie über dem jährlichen Freibetrag liegen. Dieser Freibetrag variiert je nach Land und kann sich jährlich ändern. In Deutschland beispielsweise beträgt der Freibetrag für Singles 801 Euro und für Verheiratete 1.602 Euro. Zinserträge müssen in der Regel in der Einkommenssteuererklärung angegeben werden. Es gibt jedoch auch bestimmte Formen von Zinserträgen, die steuerfrei sind, wie beispielsweise Zinserträge aus bestimmten Sparformen wie dem Bausparen oder dem Tagesgeldkonto. **
-
Wo werden Zinserträge gebucht?
Zinserträge werden in der Regel im Finanzergebnis einer Unternehmensbilanz gebucht. Sie stellen Einnahmen dar, die aus Zinsen auf angelegtes Kapital oder aus Krediten resultieren. Diese Erträge werden in der Gewinn- und Verlustrechnung ausgewiesen und tragen zur Gesamtrentabilität des Unternehmens bei. Zinserträge können auch in der Einnahmen-Überschuss-Rechnung von Selbstständigen und Freiberuflern erfasst werden. Die genaue Buchung von Zinserträgen hängt von der jeweiligen Rechnungslegungsvorschrift und den steuerlichen Vorschriften des Landes ab, in dem das Unternehmen tätig ist. **
-
Wie sind Zinserträge zu versteuern?
Zinserträge sind grundsätzlich als Kapitaleinkünfte zu versteuern. Das bedeutet, dass sie in der Regel mit dem persönlichen Einkommensteuersatz versteuert werden. Es gibt jedoch auch die Möglichkeit, die Abgeltungssteuer in Höhe von 25% zu zahlen. In einigen Fällen können Zinserträge auch steuerfrei sein, zum Beispiel bei bestimmten Sparformen wie dem Bausparen. Es ist wichtig, die genauen steuerlichen Regelungen für Zinserträge im jeweiligen Land zu beachten und gegebenenfalls einen Steuerberater zu konsultieren. **
-
Warum sind Zinserträge neutrale Erträge?
Zinserträge gelten als neutrale Erträge, da sie unabhängig von der eigentlichen Geschäftstätigkeit eines Unternehmens sind. Sie entstehen aus dem reinen Besitz von Kapital, beispielsweise durch Zinseinnahmen aus Spareinlagen oder Anleihen. Im Gegensatz zu operativen Erträgen, die direkt mit den Geschäftsaktivitäten eines Unternehmens zusammenhängen, sind Zinserträge daher nicht von der Leistungsfähigkeit oder Effizienz des Unternehmens abhängig. Sie werden oft als passives Einkommen betrachtet, da sie durch den bloßen Besitz von Kapital generiert werden. Warum sind Zinserträge neutrale Erträge? **
Wo stehen Zinserträge in der Bilanz?
Zinserträge stehen in der Gewinn- und Verlustrechnung (GuV) der Bilanz. Sie werden als Erträge aus Finanzanlagen oder als Zinserträge aus Wertpapieren ausgewiesen. Diese Erträge werden in der GuV separat von anderen Erträgen wie beispielsweise Umsatzerlösen oder Provisionserträgen aufgeführt. Zinserträge sind somit ein wichtiger Bestandteil der finanziellen Performance eines Unternehmens und tragen zur Gesamtergebnisrechnung bei. Durch die separate Ausweisung in der GuV können Investoren und Stakeholder die Entwicklung der Zinserträge im Zeitverlauf verfolgen und bewerten. **
Werden die Zinserträge an das Finanzamt gemeldet?
Ja, in den meisten Ländern werden Zinserträge an das Finanzamt gemeldet. Banken und andere Finanzinstitute sind gesetzlich verpflichtet, Zinserträge an die Steuerbehörden zu melden, damit sie in der Einkommenssteuererklärung des Steuerzahlers berücksichtigt werden können. Es ist wichtig, alle Einkünfte aus Zinsen und anderen Kapitalerträgen korrekt anzugeben, da das Finanzamt diese Informationen überprüfen kann. Wenn Zinserträge nicht ordnungsgemäß gemeldet werden, kann dies zu rechtlichen Konsequenzen führen. Es ist ratsam, sich über die spezifischen Steuervorschriften in Ihrem Land zu informieren, um sicherzustellen, dass Sie alle erforderlichen Angaben machen. **
Top-Angebote
Produkte zum Begriff Zinserträge:
-
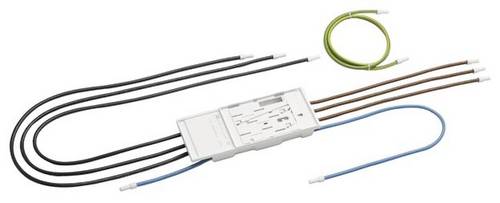
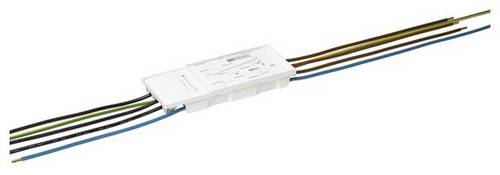
ABB STRIEBEL & JOHN VS674 Ausrüstsatz BKE-I 16mm2 Überschuss, für Zähleranlagen2CPX039265R9999 VS674 Ausrüstsatz BKE-I für Überschusseinspeisung mit Zu- und Abgangsleitungen, für elektronische Haushaltszähler (eHZ), mit Zugangsleitungen 16 mm2 L1, L2, L3, N und PE Leitung188,29 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
my-PV AC ELWA 2 + EcoTracker Set – Heizstab für PV-Überschuss, komplett geregeltDie my-PV AC ELWA 2 heizt mit PV-Überschuss, braucht dafür aber zwingend einen externen Zähler am Netzanschlusspunkt. Im Set mit dem EcoTracker ist diese Messung bereits enthalten, offiziell kompatibel und rund 130 Euro günstiger als die Zähler-Variante des Herstellers. So wird aus überschüssigem Solarstrom zuverlässig warmes Wasser, ganz ohne Rätselraten bei der Zusatzausstattung.799,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Striebel & John 2CPX039265R9999 VS674 Ausrüstatz BKE-I 16qmm Überschuss für Zähleranlagen Ausrüstsatz 1 St.Ausrüstsatz BKE-I für Überschusseinspeisung mit Zu- und Abgangsleitungen, für elektronische Haushaltszähler (eHZ), mit Zugangsleitungen 16 mm² L1, L2, L3, N und PE Leitung295,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Zinserträge steuerpflichtig?
Sind Zinserträge steuerpflichtig? Ja, Zinserträge sind in der Regel steuerpflichtig. In den meisten Ländern müssen Zinserträge als Einkommen versteuert werden. Die Höhe der Steuer hängt von verschiedenen Faktoren ab, wie dem persönlichen Steuersatz und dem Freibetrag für Kapitaleinkünfte. Es ist wichtig, Zinserträge in der Steuererklärung anzugeben und sie korrekt zu versteuern, um mögliche Strafen zu vermeiden. Es empfiehlt sich, sich bei einem Steuerberater oder Finanzexperten über die genauen steuerlichen Regelungen zu informieren. **
-
Ist Überschuss und Gewinn gleich?
Nein, Überschuss und Gewinn sind nicht dasselbe. Der Überschuss bezieht sich auf den Betrag, der nach Abzug aller Kosten und Ausgaben übrig bleibt, während der Gewinn den positiven finanziellen Unterschied zwischen den Einnahmen und den Ausgaben eines Unternehmens darstellt. Der Überschuss kann sowohl positiv als auch negativ sein, während der Gewinn immer positiv ist. **
-
Wann sind Zinserträge steuerpflichtig?
Zinserträge sind in der Regel steuerpflichtig, wenn sie über dem jährlichen Freibetrag liegen. Dieser Freibetrag variiert je nach Land und kann sich jährlich ändern. In Deutschland beispielsweise beträgt der Freibetrag für Singles 801 Euro und für Verheiratete 1.602 Euro. Zinserträge müssen in der Regel in der Einkommenssteuererklärung angegeben werden. Es gibt jedoch auch bestimmte Formen von Zinserträgen, die steuerfrei sind, wie beispielsweise Zinserträge aus bestimmten Sparformen wie dem Bausparen oder dem Tagesgeldkonto. **
-
Wo werden Zinserträge gebucht?
Zinserträge werden in der Regel im Finanzergebnis einer Unternehmensbilanz gebucht. Sie stellen Einnahmen dar, die aus Zinsen auf angelegtes Kapital oder aus Krediten resultieren. Diese Erträge werden in der Gewinn- und Verlustrechnung ausgewiesen und tragen zur Gesamtrentabilität des Unternehmens bei. Zinserträge können auch in der Einnahmen-Überschuss-Rechnung von Selbstständigen und Freiberuflern erfasst werden. Die genaue Buchung von Zinserträgen hängt von der jeweiligen Rechnungslegungsvorschrift und den steuerlichen Vorschriften des Landes ab, in dem das Unternehmen tätig ist. **
Ähnliche Suchbegriffe für Zinserträge
-
Hager ZY11PV ZY11PV Bestückungspaket universZ 16qmm PV Überschuss ZTP 450mm bis 44A Bestückungspaket Schwarz 1St.Bestückungspaket,univers Z,16mm²,PV-Überschuss,ZTP 450mm bis 44A Dauerstrom. Zählerschranklösung Schrankgehäuse nach DIN VDE 0603/1, Maßnorm DIN 43 870 zur Aufputz, Unterputz oder teilversenkter Montage. Bestehend aus Schrank mit Tür aus pulverbeschichtetem, eingebranntem, stabil profiliertem 1 mm dickem Stahlblech. Innenauskleidung komplett aus Kunststoff. Leitungseinführungen oben und unten durch eingebaute Kunststoffflanschplatten. Rückseitige Vorprägung im Kunststoffteil. Sammelschienendurchführungen als beidseitige seitliche werkzeuglos zu öffnende Flansch im unteren Bereich als Möglichkeit zur Sammelschienenverbindung von verschiedenen Schränken oder in Verbindung mit einem Kabelanschlusskasten und Anschlusssatz. Neben der Durchführung im NAR zusätzlich Öffnungen im Bereich des AAR (für Bauhöhe 1100 und 1400 mm) und RfZ (für Bauhöhe 1100mm). Tür frontbündig mit innenliegenden, justierbaren Scharnieren, wahlweise rechts oder links anschlagbar mit 110° Öffnungswinkel. Türverschluss mit Vorreiber. Türverschluss durch andere Schließungen austauschbar. Schrank nebeneinander und übereinander anflanschbar. Schrankgröße 1- bis 5-feldrig mit 72 bis 540 Platzeinheiten (PLE). Hinweis: Die Hauptleitung ist nach VDE-AR-N 4100:2019-04 von unten oder seitlich in den unteren Anschlussraum des Zählerschrankes einzuführen und dort anzuschließen. Höhe: __ mm (1100mm oder 1400mm) Breite: __ mm Tiefe: 205 / 160 mm, RAL-Farbe: 9010 Schutzart 44, Schutzklasse II Nennstrom des Sammelschiene184,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hager KU73C50 KU73C50 BKE-I universZ f.H1050mm PV Überschuss 4polig 10qmm m.Spg.-abg. Anschlussmodul 1St.BKE-I,universZ,für Höhe 1050mm PV-Überschuss, 4-polig,10mm²,mit Spg.-abg. Zählerschranklösung Schrankgehäuse nach DIN VDE 0603/1, Maßnorm DIN 43 870 zur Aufputz, Unterputz oder teilversenkter Montage. Bestehend aus Schrank mit Tür aus pulverbeschichtetem, eingebranntem, stabil profiliertem 1 mm dickem Stahlblech. Innenauskleidung komplett aus Kunststoff. Leitungseinführungen oben und unten durch eingebaute Kunststoffflanschplatten. Rückseitige Vorprägung im Kunststoffteil. Sammelschienendurchführungen als beidseitige seitliche werkzeuglos zu öffnende Flansch im unteren Bereich als Möglichkeit zur Sammelschienenverbindung von verschiedenen Schränken oder in Verbindung mit einem Kabelanschlusskasten und Anschlusssatz. Neben der Durchführung im NAR zusätzlich Öffnungen im Bereich des AAR (für Bauhöhe 1100 und 1400 mm) und RfZ (für Bauhöhe 1100mm). Tür frontbündig mit innenliegenden, justierbaren Scharnieren, wahlweise rechts oder links anschlagbar mit 110° Öffnungswinkel. Türverschluss mit Vorreiber. Türverschluss durch andere Schließungen austauschbar. Schrank nebeneinander und übereinander anflanschbar. Schrankgröße 1- bis 5-feldrig mit 72 bis 540 Platzeinheiten (PLE). Hinweis: Die Hauptleitung ist nach VDE-AR-N 4100:2019-04 von unten oder seitlich in den unteren Anschlussraum des Zählerschrankes einzuführen und dort anzuschließen. Höhe: __ mm (1100mm oder 1400mm) Breite: __ mm Tiefe: 205 / 160 mm, RAL-Farbe: 9010 Schutzart 44, Schutzklasse II Nennstrom des Sammelschienensy134,94 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Hager KU76S50 KU76S50 BKE-I universZ f.H1050mm PV Überschuss 5polig 16qmm m.Spg.-abg. Anschlussmodul 1St.BKE-I,universZ,für Höhe 1050mm PV-Überschuss, 5-polig,16mm²,mit Spg.-abg. Zählerschranklösung Schrankgehäuse nach DIN VDE 0603/1, Maßnorm DIN 43 870 zur Aufputz, Unterputz oder teilversenkter Montage. Bestehend aus Schrank mit Tür aus pulverbeschichtetem, eingebranntem, stabil profiliertem 1 mm dickem Stahlblech. Innenauskleidung komplett aus Kunststoff. Leitungseinführungen oben und unten durch eingebaute Kunststoffflanschplatten. Rückseitige Vorprägung im Kunststoffteil. Sammelschienendurchführungen als beidseitige seitliche werkzeuglos zu öffnende Flansch im unteren Bereich als Möglichkeit zur Sammelschienenverbindung von verschiedenen Schränken oder in Verbindung mit einem Kabelanschlusskasten und Anschlusssatz. Neben der Durchführung im NAR zusätzlich Öffnungen im Bereich des AAR (für Bauhöhe 1100 und 1400 mm) und RfZ (für Bauhöhe 1100mm). Tür frontbündig mit innenliegenden, justierbaren Scharnieren, wahlweise rechts oder links anschlagbar mit 110° Öffnungswinkel. Türverschluss mit Vorreiber. Türverschluss durch andere Schließungen austauschbar. Schrank nebeneinander und übereinander anflanschbar. Schrankgröße 1- bis 5-feldrig mit 72 bis 540 Platzeinheiten (PLE). Hinweis: Die Hauptleitung ist nach VDE-AR-N 4100:2019-04 von unten oder seitlich in den unteren Anschlussraum des Zählerschrankes einzuführen und dort anzuschließen. Höhe: __ mm (1100mm oder 1400mm) Breite: __ mm Tiefe: 205 / 160 mm, RAL-Farbe: 9010 Schutzart 44, Schutzklasse II Nennstrom des Sammelschienensy209,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hager KU73S50 KU73S50 BKE-I universZ f.H1050mm PV Überschuss 5polig 10qmm m.Spg.-abg. Anschlussmodul 1St.BKE-I,universZ,für Höhe 1050mm PV-Überschuss, 5-polig,10mm²,mit Spg.-abg. Zählerschranklösung Schrankgehäuse nach DIN VDE 0603/1, Maßnorm DIN 43 870 zur Aufputz, Unterputz oder teilversenkter Montage. Bestehend aus Schrank mit Tür aus pulverbeschichtetem, eingebranntem, stabil profiliertem 1 mm dickem Stahlblech. Innenauskleidung komplett aus Kunststoff. Leitungseinführungen oben und unten durch eingebaute Kunststoffflanschplatten. Rückseitige Vorprägung im Kunststoffteil. Sammelschienendurchführungen als beidseitige seitliche werkzeuglos zu öffnende Flansch im unteren Bereich als Möglichkeit zur Sammelschienenverbindung von verschiedenen Schränken oder in Verbindung mit einem Kabelanschlusskasten und Anschlusssatz. Neben der Durchführung im NAR zusätzlich Öffnungen im Bereich des AAR (für Bauhöhe 1100 und 1400 mm) und RfZ (für Bauhöhe 1100mm). Tür frontbündig mit innenliegenden, justierbaren Scharnieren, wahlweise rechts oder links anschlagbar mit 110° Öffnungswinkel. Türverschluss mit Vorreiber. Türverschluss durch andere Schließungen austauschbar. Schrank nebeneinander und übereinander anflanschbar. Schrankgröße 1- bis 5-feldrig mit 72 bis 540 Platzeinheiten (PLE). Hinweis: Die Hauptleitung ist nach VDE-AR-N 4100:2019-04 von unten oder seitlich in den unteren Anschlussraum des Zählerschrankes einzuführen und dort anzuschließen. Höhe: __ mm (1100mm oder 1400mm) Breite: __ mm Tiefe: 205 / 160 mm, RAL-Farbe: 9010 Schutzart 44, Schutzklasse II Nennstrom des Sammelschienensy139,96 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie sind Zinserträge zu versteuern?
Zinserträge sind grundsätzlich als Kapitaleinkünfte zu versteuern. Das bedeutet, dass sie in der Regel mit dem persönlichen Einkommensteuersatz versteuert werden. Es gibt jedoch auch die Möglichkeit, die Abgeltungssteuer in Höhe von 25% zu zahlen. In einigen Fällen können Zinserträge auch steuerfrei sein, zum Beispiel bei bestimmten Sparformen wie dem Bausparen. Es ist wichtig, die genauen steuerlichen Regelungen für Zinserträge im jeweiligen Land zu beachten und gegebenenfalls einen Steuerberater zu konsultieren. **
-
Warum sind Zinserträge neutrale Erträge?
Zinserträge gelten als neutrale Erträge, da sie unabhängig von der eigentlichen Geschäftstätigkeit eines Unternehmens sind. Sie entstehen aus dem reinen Besitz von Kapital, beispielsweise durch Zinseinnahmen aus Spareinlagen oder Anleihen. Im Gegensatz zu operativen Erträgen, die direkt mit den Geschäftsaktivitäten eines Unternehmens zusammenhängen, sind Zinserträge daher nicht von der Leistungsfähigkeit oder Effizienz des Unternehmens abhängig. Sie werden oft als passives Einkommen betrachtet, da sie durch den bloßen Besitz von Kapital generiert werden. Warum sind Zinserträge neutrale Erträge? **
-
Wo stehen Zinserträge in der Bilanz?
Zinserträge stehen in der Gewinn- und Verlustrechnung (GuV) der Bilanz. Sie werden als Erträge aus Finanzanlagen oder als Zinserträge aus Wertpapieren ausgewiesen. Diese Erträge werden in der GuV separat von anderen Erträgen wie beispielsweise Umsatzerlösen oder Provisionserträgen aufgeführt. Zinserträge sind somit ein wichtiger Bestandteil der finanziellen Performance eines Unternehmens und tragen zur Gesamtergebnisrechnung bei. Durch die separate Ausweisung in der GuV können Investoren und Stakeholder die Entwicklung der Zinserträge im Zeitverlauf verfolgen und bewerten. **
-
Werden die Zinserträge an das Finanzamt gemeldet?
Ja, in den meisten Ländern werden Zinserträge an das Finanzamt gemeldet. Banken und andere Finanzinstitute sind gesetzlich verpflichtet, Zinserträge an die Steuerbehörden zu melden, damit sie in der Einkommenssteuererklärung des Steuerzahlers berücksichtigt werden können. Es ist wichtig, alle Einkünfte aus Zinsen und anderen Kapitalerträgen korrekt anzugeben, da das Finanzamt diese Informationen überprüfen kann. Wenn Zinserträge nicht ordnungsgemäß gemeldet werden, kann dies zu rechtlichen Konsequenzen führen. Es ist ratsam, sich über die spezifischen Steuervorschriften in Ihrem Land zu informieren, um sicherzustellen, dass Sie alle erforderlichen Angaben machen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.